Aquele LINK, página inicial
R$ BRL

Tag: economia

  • CDI não é totalmente livre de risco, diz CIO da XP

    CDI não é totalmente livre de risco, diz CIO da XP

    O CDI (Certificado de Depósito Interbancário), apesar de ser a principal referência para investimentos no Brasil, não é um ativo livre de risco, conforme afirmou Artur Wichmann, CIO da XP, em conversa com jornalistas na última segunda-feira (8). Ele explicou que a função de um ativo livre de risco é proteger o investidor em situações extremas, o que, segundo ele, não se aplica ao CDI.

    Wichmann exemplificou que o CDI não protegeu os investidores durante a pandemia de Covid-19, período em que a Selic caiu para 2% e a inflação disparou, resultando em retornos negativos para a renda fixa. Naquela ocasião, foram os ativos reais que ofereceram proteção, demonstrando que a diversificação é a verdadeira salvaguarda contra choques econômicos.

    Em uma análise sobre 2025, o CIO da XP destacou a fraqueza do dólar como uma surpresa, atribuindo-a, em parte, a preocupações com a integridade institucional do banco central americano e a possíveis interferências políticas. Para 2026, a expectativa geral é de que o Federal Reserve inicie cortes nas taxas de juros, embora o cenário global apresente desequilíbrios fiscais persistentes.

    No âmbito doméstico, Wichmann mencionou que a XP continua atenta à possibilidade de maior volatilidade devido ao ciclo eleitoral. Ele aconselhou os investidores a manterem o foco, a terem cautela com informações falsas sobre eleições e a direção do câmbio, e a demonstrarem paciência.

    O CIO ressaltou a oportunidade de investimento rara no mundo que o Brasil oferece, com uma taxa de juro real expressiva de 7%. Essa condição permite que um título como a NTN-B (título de inflação) dobre o capital do investidor em termos reais a cada nove anos.
  • Traders antecipam possível surpresa do Fed de $6,5 trilhões em 2026

    Traders antecipam possível surpresa do Fed de $6,5 trilhões em 2026

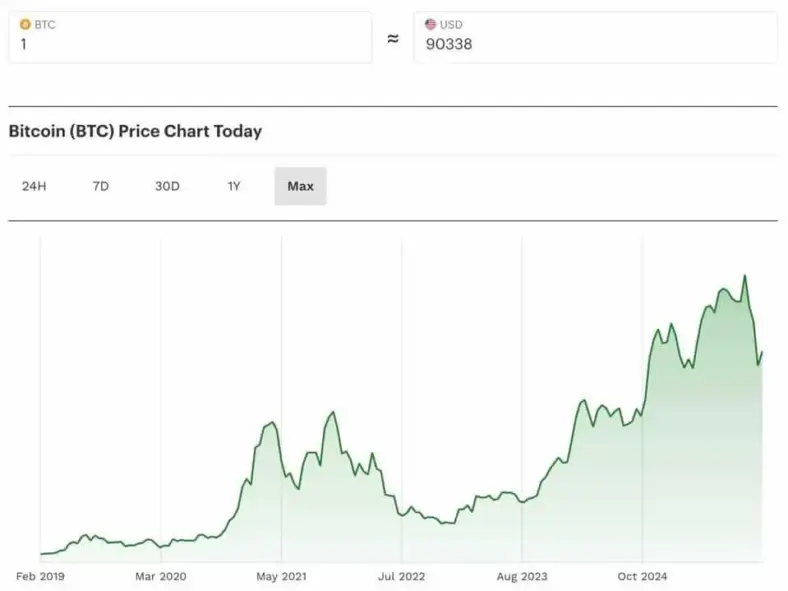
    Bitcoin e o mercado de criptomoedas em geral estão experimentando flutuações, com o CEO da BlackRock emitindo avisos sobre possíveis condições que pioram. O preço do bitcoin tem enfrentado desafios desde que atingiu um máximo de $126.000 em outubro, já que os traders desconfiam cada vez mais de uma possível turbulência no mercado em janeiro.

    Em meio a essas preocupações, Kevin O’leary, um proeminente investidor do Shark Tank, emitiu um aviso em relação ao Federal Reserve. Isso mudou o foco dos traders da próxima decisão do Fed sobre as taxas de juros de dezembro para a possibilidade de o banco central expandir seu balanço de $6,5 trilhões.

    Estratégias do Bank of America projetaram que o Fed anunciará um plano para aumentar seu balanço em $45 bilhões por mês a partir de janeiro. Isso inclui $20 bilhões por mês para o crescimento natural do balanço e $25 bilhões adicionais por mês para lidar com a drenagem de reservas, que deve continuar por pelo menos os primeiros seis meses de 2026.

    O programa de ajuste quantitativo do Federal Reserve, que começou em 2022, reduziu o balanço do Fed de aproximadamente $9 trilhões para $6,5 trilhões. Esse ajuste exerceu pressão de baixa sobre os ativos de risco, incluindo bitcoin, já que o Fed visa reduzir a liquidez no sistema financeiro. O Fed concluiu seu programa de ajuste quantitativo no início de dezembro.

    Cathie Wood, a CEO da Ark Invest, reafirmou a previsão de longo prazo de sua empresa sobre o preço do bitcoin de $1,5 milhão, citando as condições de flexibilização da liquidez do Fed. Enquanto isso, o mercado está precificando em quase 90% a probabilidade de o Fed cortar as taxas de juros no final da reunião de dezembro do Comitê Federal de Mercado Aberto (FOMC) na quarta-feira.

  • Economia global mostra desinflação, comércio europeu melhorado e oferta de energia estável nos EUA

    Economia global mostra desinflação, comércio europeu melhorado e oferta de energia estável nos EUA

    Em 5 de dezembro de 2025, uma sexta-feira de reservas e empregos fortaleceu o cenário de aterrissagem suave, indicando desinflação de preços com demanda funcional, melhoria da dinâmica comercial europeia e oferta suficiente de plataformas de petróleo dos EUA para limitar o risco energético. As implicações geoeconômicas apoiam a estabilidade cambial em mercados emergentes importantes, uma reaceleração cautelosa no ciclo de bens da Europa e uma mudança no risco de commodities para industriais e alimentos, em vez de petróleo bruto.

    Nos Estados Unidos, o núcleo do PCE permaneceu em 0,2% m/m e 2,8% a/a, enquanto o PCE geral se manteve em 2,8% a/a. A renda aumentou 0,4% m/m, mas o consumo real ficou estável, o que arrefece a inflação sem interromper a atividade econômica. O sentimento de Michigan se recuperou para 53,3, e as expectativas de inflação diminuíram, com expectativas de 1 ano em 4,1% e expectativas de 5 anos em 3,2%. A contagem da Baker Hughes subiu para 413 para petróleo e 549 no total, fornecendo uma âncora de oferta que ajuda a manter a inflação geral organizada. O crédito ao consumidor desacelerou para US$ 9,2 bilhões, sugerindo menos gastos alavancados no final do ano.

    A zona do euro mostrou sinais positivos com o PIB do terceiro trimestre crescendo 0,3% t/t e o emprego 0,2% t/t. As encomendas à indústria da Alemanha aumentaram 1,5% m/m, o déficit da França diminuiu acentuadamente (comércio −€3,9 bilhões vs −€6,8 bilhões), e a conta corrente ficou positiva devido às importações mais brandas. O varejo da Itália melhorou 0,5% m/m, e a indústria da Espanha cresceu 1,2% a/a. O quadro do Reino Unido permaneceu frágil, com os preços das casas de Halifax estagnados m/m e as taxas de hipoteca presas em 6,81%, o que pode prejudicar o consumo de 2026, a menos que os salários reais aumentem.

    Na região da Ásia-Pacífico, o índice líder do Japão subiu para 110,0, mas o momento coincidente de outubro arrefeceu. O varejo de Cingapura acelerou 2,3% m/m e 4,5% a/a, destacando o amortecedor asiático liderado por serviços. As reservas cambiais da Índia diminuíram para US$ 686,2 bilhões, enquanto as impressões de fábrica da Coreia/Noruega foram mistas. Hong Kong e Suíça adicionaram às reservas, assim como a África do Sul (para US$ 72,1 bilhões).

    Na América Latina, a inflação de pipeline do Brasil permaneceu benigna (IGP-DI +0,01%; PPI −0,48% m/m), mantendo o canal de desinflação aberto, mesmo com o arrefecimento do crescimento. A confiança do consumidor do México diminuiu, sugerindo que o consumo de 2026 pode depender mais dos ganhos salariais reais e das remessas. As reservas da África do Sul aumentaram e, com uma lacuna menor na conta corrente relatada, os riscos de cauda do rand moderam. O emprego no Canadá aumentou 53,6 mil, mas a composição foi suave (−9,4 mil em tempo integral; +63 mil em tempo parcial), o desemprego diminuiu para 6,5% com a queda da participação, e o crescimento salarial para trabalhadores permanentes se manteve em 4,0%.